I punti da tenere a mente
- Questo non rende una struttura superiore all’altra.
- La domanda utile non è soltanto quanti titoli ci sono, ma che cosa li può far scendere contemporaneamente.
Due strumenti, due rapporti con il capitale
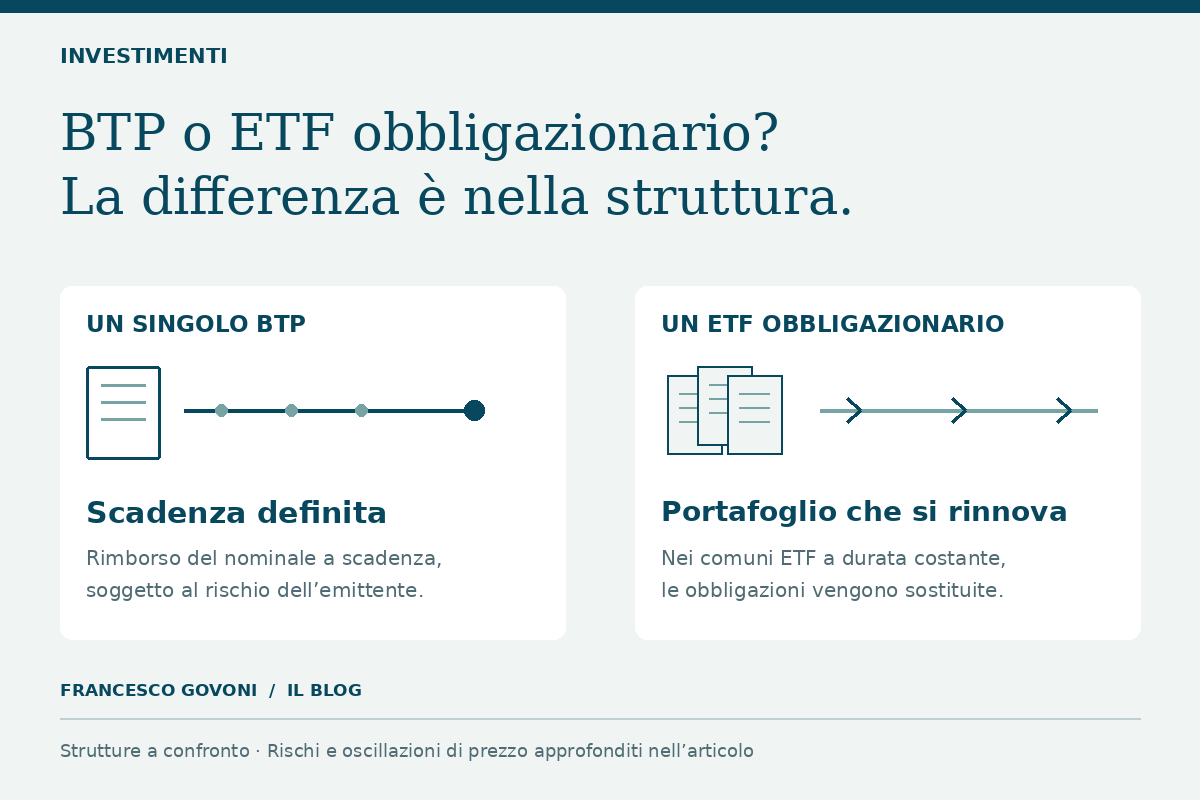
Acquistare un BTP significa prestare denaro allo Stato italiano. Il contratto del titolo definisce interessi e rimborso del nominale, subordinati alla capacità dell’emittente di rispettare gli impegni. Acquistare un ETF obbligazionario significa invece acquistare una quota di un fondo: il suo valore dipende dal portafoglio sottostante e dalle regole con cui viene gestito o replicato l’indice.
La differenza diventa concreta quando si programma una spesa. Un titolo che scade vicino alla data del fabbisogno offre un flusso contrattuale identificabile. Un ETF tradizionale che rinnova continuamente le obbligazioni in portafoglio mantiene invece un’esposizione al mercato: attendere cinque anni non comporta automaticamente il rimborso della quota al suo prezzo di acquisto.
Questo non rende una struttura superiore all’altra. Il titolo singolo può servire a collegare una scadenza a un impegno; il fondo può facilitare la costruzione di un’esposizione diversificata. Prima di scegliere occorre quindi scrivere lo scopo dell’investimento: finanziare un esborso previsto oppure mantenere nel tempo una componente obbligazionaria nel patrimonio. Sono due obiettivi differenti, anche quando l’importo iniziale è uguale.
Molte obbligazioni non significano tutti i rischi eliminati
Un paniere può contenere titoli di molti emittenti, paesi e settori. Questo consente di distribuire il rischio di un singolo debitore, ma la diversificazione va verificata nella composizione reale. Un fondo concentrato su un solo paese, su una valuta o su debitori poco solidi conserva esposizioni importanti. Il numero dei titoli, da solo, non misura la qualità della diversificazione.
Immaginiamo 30.000 euro investiti in un solo emittente e, in alternativa, distribuiti in parti uguali su trenta emittenti indipendenti. Nel secondo caso ciascuno pesa circa 1.000 euro. È un esempio puramente illustrativo: nella realtà i pesi possono essere diversi, gli emittenti possono essere correlati e un fondo può detenere più emissioni dello stesso soggetto.
La domanda utile non è soltanto quanti titoli ci sono, ma che cosa li può far scendere contemporaneamente. Se tutti sono obbligazioni a lunga scadenza, un rialzo dei rendimenti può colpirle insieme. Se sono espresse in valuta estera, il cambio può influenzare il risultato in euro. La diversificazione del credito e la protezione dalle oscillazioni dei tassi sono due questioni distinte.
Che cosa cambia nella struttura
| Aspetto | Titolo singolo | ETF tradizionale |
|---|---|---|
| Rapporto | Credito verso un emittente | Quota di un paniere |
| Scadenza | Definita nel contratto | Di norma portafoglio rinnovato |
| Rischio specifico | Concentrato sul debitore | Distribuito secondo il portafoglio |
| Controllo necessario | Condizioni e prezzo | KID, strategia e composizione |
La sensibilità ai tassi conta anche dentro un ETF
Il prezzo di un’obbligazione a tasso fisso tende a scendere quando salgono i rendimenti richiesti dal mercato, a parità delle altre condizioni. La sensibilità può essere sintetizzata dalla duration modificata. Una stima di primo ordine è: variazione percentuale del prezzo uguale a meno duration moltiplicata per la variazione del rendimento. È un’approssimazione, non una previsione.
Con una duration ipotetica di quattro anni, un aumento dei rendimenti di un punto percentuale suggerisce un movimento iniziale vicino al meno 4%. Su 20.000 euro equivale a circa 800 euro. L’esempio esclude cedole, costi, insolvenze, variazioni non uniformi della curva e gli effetti di convessità; serve a rendere leggibile l’ordine di grandezza del rischio.
La stessa logica interessa sia il titolo singolo sia il paniere. La differenza è come evolve l’esposizione: il titolo si avvicina alla sua scadenza, mentre un ETF che rinnova il portafoglio può mantenere una duration relativamente stabile. Per questo un rendimento corrente interessante non autorizza a considerare uno strumento equivalente alla liquidità.
Rendimento del portafoglio e rendimento dell’investitore
Nella documentazione di un fondo possono comparire rendimento a scadenza del portafoglio, distribuzioni e performance passate. Non sono sinonimi. Il rendimento a scadenza deriva dai titoli sottostanti e da specifiche ipotesi; non costituisce una promessa sulla quota. Le distribuzioni sono somme corrisposte nel tempo; la performance considera anche la variazione del valore della quota.
Occorre poi leggere i costi. Un costo annuo ipotetico dello 0,20% applicato a un patrimonio medio di 20.000 euro corrisponde a circa 40 euro in un anno. Non esaurisce però il costo dell’operazione: possono incidere commissioni dell’intermediario e differenza tra prezzo denaro e lettera. Anche un BTP acquistato direttamente può comportare spese di negoziazione e custodia.
La fiscalità deve essere confrontata sullo strumento effettivo, sulla sua composizione e sul regime del contribuente. Non è corretto attribuire automaticamente a qualsiasi ETF obbligazionario lo stesso trattamento del BTP detenuto direttamente. Un confronto operativo dovrebbe riportare ipotesi identiche, distinguendo risultati lordi, imposte e costi, anziché contrapporre rendimenti calcolati su basi diverse.
Un punto di rendimento in più: sensibilità iniziale
Calo teorico in valore assoluto (%) · scala da zero
La verifica prima dell’ordine
Prima di investire, è utile raccogliere cinque informazioni: data del fabbisogno, quota di patrimonio già esposta allo stesso emittente, sensibilità ai tassi, valuta e costo complessivo. Per l’ETF vanno letti il KID e le regole dell’indice o della strategia; per il titolo singolo, le condizioni e il rendimento calcolato sul prezzo effettivo di acquisto.
Esistono anche ETF con una data obiettivo o una durata definita. Non bisogna estendere a questi prodotti, senza leggere la documentazione, tutte le caratteristiche degli ETF tradizionali a portafoglio continuamente rinnovato. Allo stesso modo, una data di liquidazione non equivale automaticamente a una garanzia sul capitale. Il punto è comprendere il contratto e il funzionamento concreto, non fermarsi all’etichetta commerciale.
Il confronto può concludersi anche con l’utilizzo di entrambe le strutture, assegnando a ciascuna un ruolo distinto. Una parte del patrimonio può essere collegata a scadenze previste e un’altra a un’esposizione diversificata di lungo periodo. La coerenza del piano si misura rispetto ai bisogni, non rispetto alla preferenza astratta per un singolo strumento.
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito