I punti da tenere a mente
- Il 22,70% dell’Insieme è una cedola complessiva su cinque anni, non un rendimento annuo: acquistando a 100 corrisponde a circa il 4,18% lordo annuo composto.
- I due titoli hanno la stessa scadenza, ma distribuiscono gli interessi in momenti diversi. Una somma incassata prima può essere spesa o reinvestita; aspettarla fino alla fine ha un valore economico.
- Il prezzo di emissione non coincide necessariamente con quello di un acquisto successivo. Per valutare un ordine servono prezzo effettivo, costi e orizzonte di investimento.
La novità di ottobre: una scadenza, due calendari
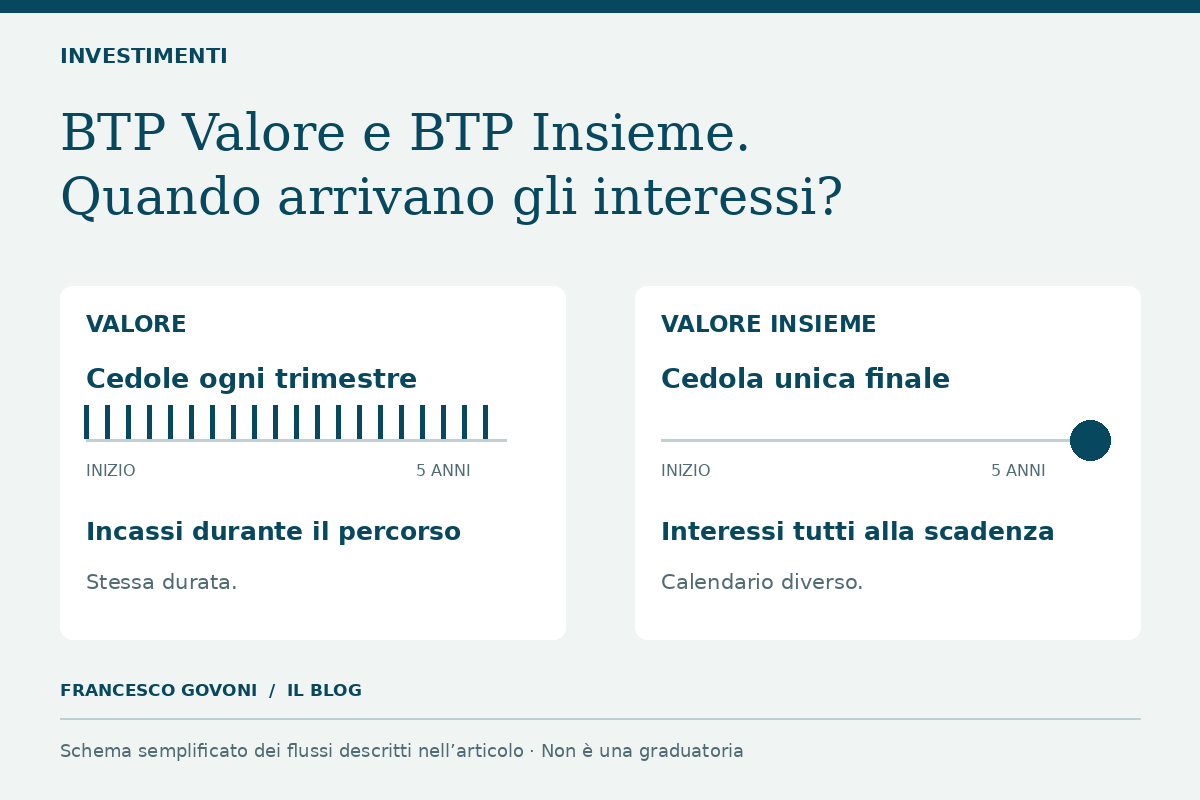
Il collocamento previsto dal 19 al 23 ottobre 2026 ha affiancato due strumenti con regolamento il 27 ottobre 2026 e scadenza il 27 ottobre 2031. Il BTP Valore distribuisce cedole trimestrali con tassi annui crescenti; il BTP Valore Insieme concentra la remunerazione in un solo pagamento finale. Il MEF ha comunicato il rialzo dei tassi definitivi rispetto ai minimi iniziali: è a questi dati aggiornati che si riferiscono i conti qui sotto.
Per il titolo trimestrale i tassi annui lordi sono 3,75% nei primi due anni, 4,20% nel terzo e quarto, 4,75% nel quinto. Per l’Insieme la cedola finale è il 22,70% del nominale. Le percentuali descrivono grandezze differenti: confrontarle direttamente, senza considerare le date di pagamento, porterebbe a una conclusione sbagliata.
Dove si collocano gli incassi nel tempo
- 27 ottobre 2026Regolamento e avvio
Inizia la vita dei due prestiti. Il prezzo 100 è il riferimento del collocamento.
- Durante i 5 anniDue percorsi diversi
Il Valore paga ogni trimestre; l’Insieme non distribuisce cedole intermedie.
- 27 ottobre 2031La scadenza comune
Rimborso del nominale; per l’Insieme arriva anche la cedola unica finale.
Un esempio su 20.000 euro
Supponiamo un acquisto in collocamento di 20.000 euro nominali a prezzo 100, seguito dalla detenzione fino alla scadenza. Il Valore paga 187,50 euro lordi per ciascun trimestre dei primi due anni, 210 euro nei successivi due e 237,50 euro nell’ultimo. Sommando otto pagamenti del primo importo, otto del secondo e quattro del terzo, gli interessi raggiungono 4.130 euro lordi.
L’Insieme, sullo stesso nominale, paga invece 20.000 × 22,70% = 4.540 euro lordi, tutti alla fine. Applicando agli interessi il 12,5%, il confronto diventa 3.613,75 euro contro 3.972,50 euro. Sono importi netti della sola imposta sugli interessi: non comprendono bollo, costi del deposito o altre spese. Le singole cedole effettive possono risentire degli arrotondamenti dell’intermediario.
La differenza di 358,75 euro netti non misura da sola quale soluzione sia economicamente preferibile. Nel primo caso una parte del denaro è già disponibile durante il percorso; nel secondo occorre attendere. Il confronto cambia se le cedole vengono reinvestite, consumate oppure lasciate ferme su un conto non remunerato.
Interessi netti incassati su 20.000 euro
Euro, nell’intero quinquennio · scala da zero
Dal 22,70% al rendimento annuo
Per l’Insieme, prima delle imposte e dei costi, 100 euro diventano 122,70 euro alla fine del quinto anno. Il tasso annuo composto equivalente si ricava da (1,227) elevato a un quinto, meno uno: circa 4,18%. Dividere semplicemente 22,70 per cinque darebbe invece 4,54%, una media aritmetica che non considera la capitalizzazione. Sono due misure diverse.
Per il Valore trimestrale il calcolo corretto attualizza tutte le cedole e il rimborso al prezzo pagato: il rendimento interno è circa il 4,17% annuo effettivo lordo all’emissione. È un’elaborazione sui flussi contrattuali, non una previsione del risultato ottenibile vendendo prima. I rendimenti sono quindi molto vicini, anche se la somma nominale delle cedole non lo è.
L’operazione si può leggere anche in senso inverso: per ottenere una certa somma futura bisogna attribuire un valore a ogni pagamento anticipato. Nessuna formula elimina le preferenze del risparmiatore. Chi deve finanziare spese periodiche può attribuire utilità agli incassi intermedi; chi programma una spesa alla scadenza ragiona su un fabbisogno differente.
Le domande che rendono confrontabili i due titoli
| Domanda | Valore trimestrale | Valore Insieme |
|---|---|---|
| Quando ricevo gli interessi? | Durante la vita del titolo | In un’unica soluzione finale |
| Devo decidere come usarli? | Sì, a ogni pagamento | Non ci sono cedole intermedie |
| Il 22,70% è annuo? | Non è il tasso di questo titolo | No: riguarda cinque anni complessivi |
| Posso ignorare il prezzo di acquisto? | No | No |
Se acquisti dopo il collocamento, cambia il punto di partenza
Il prezzo 100 appartiene alle condizioni di emissione. Una successiva operazione sul mercato richiede di verificare il prezzo corrente e il controvalore complessivo dell’ordine, compresi eventuali interessi maturati e commissioni. Comprare lo stesso flusso di pagamenti a 98 oppure a 102 produce un rendimento diverso, pur lasciando invariati i tassi cedolari.
Anche il rimborso del nominale alla scadenza va letto correttamente: chi paga più del nominale non riceve automaticamente indietro l’intera spesa sostenuta. Prima dell’ordine è utile farsi indicare il rendimento a scadenza calcolato sul proprio prezzo, separando il dato lordo dalla stima netta e dalle ipotesi sui costi.
La scelta parte dai bisogni, poi arriva al titolo
Resta il rischio di dover vendere prima. Il prezzo può oscillare quando cambiano i tassi o la percezione del rischio dell’emittente; il ricavato di una vendita non è fissato in anticipo. C’è poi l’inflazione: un importo futuro espresso in euro non garantisce lo stesso potere d’acquisto di oggi. Avere entrambi i titoli, infine, non diversifica l’emittente, che rimane lo Stato italiano.
Prima di confrontare le percentuali, conviene mettere su carta tre informazioni: quanto denaro deve restare disponibile per imprevisti, quali spese hanno una data prevedibile e quanta esposizione verso lo stesso debitore è già presente nel patrimonio. Sono domande concrete: aiutano a valutare se un investimento a cinque anni si inserisca nel piano e quale calendario degli incassi abbia senso per quel piano.
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito