I punti da tenere a mente
- La domanda da porre al fondo non è quindi soltanto quanto abbia reso l’ultimo anno.
- L’ISC non è nemmeno un indicatore della qualità futura degli investimenti o una graduatoria di rendimento.
Una percentuale piccola può avere un effetto grande
Un costo annuo non riduce soltanto il rendimento dell’anno in cui viene applicato. Riduce anche il capitale che resta investito per gli anni successivi. Per questo l’effetto accumulato su un orizzonte previdenziale può essere molto più rilevante di quanto suggerisca la percentuale osservata isolatamente. Il tempo amplifica sia la crescita composta sia l’impatto delle spese.
La COVIP richiama questo effetto con un confronto: un ISC del 2% invece dell’1% può ridurre di circa il 18% il capitale accumulato dopo 35 anni, nelle ipotesi utilizzate per l’illustrazione. Non è una previsione della pensione di un singolo aderente, né significa che ogni fondo più costoso produrrà necessariamente quel risultato. È un modo per rendere visibile un meccanismo.
La domanda da porre al fondo non è quindi soltanto quanto abbia reso l’ultimo anno. Occorre chiedere quali costi vengono sostenuti, quando vengono applicati e come si confrontano con quelli di altre soluzioni di caratteristiche simili. I costi futuri non sono tutti eliminabili o perfettamente prevedibili, ma quelli conoscibili meritano una lettura ordinata prima del versamento.
Che cosa misura l’ISC, e che cosa non misura
L’Indicatore sintetico dei costi esprime l’incidenza dell’onerosità secondo una metodologia comune definita dalla COVIP. Il comparatore distingue orizzonti di permanenza di 2, 5, 10 e 35 anni e raggruppa i comparti per categoria di investimento. Questo rende più significativo il confronto rispetto alla lettura di singole voci commerciali presentate con criteri diversi.
Il metodo fa riferimento a un aderente-tipo e a ipotesi standardizzate. L’indicatore non coincide quindi con la somma esatta che verrà addebitata a ogni persona. Ammontare e frequenza dei versamenti, durata effettiva della partecipazione ed eventuali condizioni agevolate possono cambiare l’incidenza dei costi sulla posizione individuale. Le ipotesi sono parte dell’informazione, non una nota marginale.
L’ISC non è nemmeno un indicatore della qualità futura degli investimenti o una graduatoria di rendimento. Un valore più basso, a parità delle altre condizioni, lascia più risorse alla posizione; non garantisce però una prestazione più elevata in qualunque scenario. Il rischio assunto e la coerenza del comparto con il tempo disponibile restano dimensioni da valutare separatamente.
Trent’anni di versamenti: una simulazione
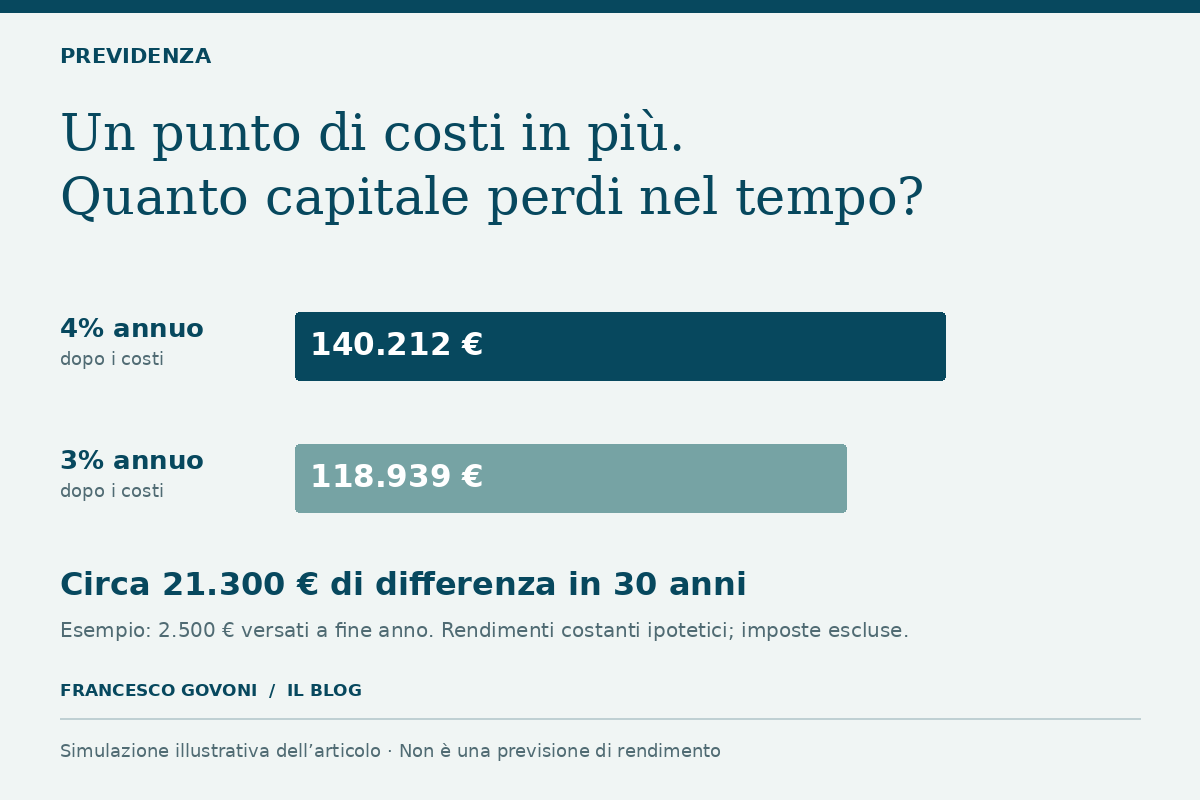
Capitale finale in euro · scala da zero
Un esempio numerico per capire l’effetto nel tempo
Ipotizziamo versamenti di 2.500 euro alla fine di ciascun anno per trent’anni. Per isolare il meccanismo dei costi assumiamo due rendimenti annui costanti, già ridotti dei costi: il 3% e il 4%. Non stiamo confrontando due fondi esistenti e non stiamo trasformando l’ISC in una formula contrattuale: è una simulazione matematica semplificata.
Il capitale teorico finale si calcola moltiplicando il versamento per il rapporto tra la crescita composta cumulata e il tasso annuo. Con il 3% il risultato è circa 118.939 euro; con il 4% è circa 140.212 euro. I versamenti complessivi sono 75.000 euro in entrambi i casi. Il divario, superiore a 21.000 euro, nasce dall’accumulazione ripetuta della differenza di rendimento.
L’esempio esclude fiscalità, variazioni dei rendimenti, versamenti interrotti e costi non riassunti nelle ipotesi. Non deve essere usato per promettere una rendita o per scegliere un prodotto dal solo dato finale. Serve a verificare un’intuizione: anche una differenza annua contenuta può diventare importante quando viene applicata a contributi e capitale per molti anni.
Il confronto va fatto tra alternative omogenee
Mettere accanto l’ISC di un comparto azionario a 35 anni e quello di un comparto garantito a 2 anni non produce un confronto utile. Cambiano sia l’orizzonte sia il tipo di gestione e di protezione eventualmente previsto. Il comparatore COVIP consente di leggere i valori tenendo conto delle categorie e delle diverse durate proprio per limitare questi equivoci.
Prima di trarre conclusioni, conviene definire la propria data probabile di utilizzo del capitale e verificare il livello di oscillazione che si è in grado di sostenere. Successivamente si confrontano i comparti coerenti con quel quadro. La sequenza è importante: scegliere un rischio inadatto soltanto per risparmiare una commissione può compromettere l’obiettivo previdenziale.
Vanno poi considerate le condizioni effettive di adesione. Un contributo del datore di lavoro, se previsto e spettante, o condizioni dedicate a una categoria di lavoratori possono incidere sul confronto complessivo. Non si devono presumere questi vantaggi: occorre leggerli nei documenti applicabili alla posizione e verificare i requisiti. Il valore dell’eventuale beneficio va valutato insieme ai costi, senza confondere le due componenti.
La scheda per un confronto coerente
| Voce | Domanda da farsi |
|---|---|
| Orizzonte | Sto confrontando la stessa durata? |
| Comparto | Il rischio di investimento è simile? |
| ISC | Quali ipotesi usa il dato? |
| Condizioni personali | Ci sono costi o agevolazioni specifiche? |
La scheda dei costi come punto di partenza
Una verifica pratica può partire dalla Scheda dei costi della propria forma pensionistica e proseguire con il comparatore dell’autorità. La COVIP ricorda che alcuni elementi non stimabili in anticipo e particolari agevolazioni possono non essere rappresentati integralmente dall’ISC generale. Per questo il confronto sintetico deve essere accompagnato dalla lettura delle condizioni concrete.
Conviene annotare in una sola pagina le spese sui versamenti, quelle sulla posizione, gli eventuali importi fissi e i costi delle operazioni previste. Accanto, si riportano ISC all’orizzonte pertinente, comparto scelto e condizioni particolari effettivamente riconosciute. Una tabella ordinata rende più facile distinguere un costo ricorrente da una spesa occasionale e discutere eventuali differenze.
Un costo elevato non impone automaticamente un trasferimento, così come un costo basso non rende appropriata qualsiasi forma pensionistica. Prima di intervenire vanno valutati documentazione, condizioni del rapporto e conseguenze della scelta. La conclusione utile è più concreta di una classifica: capire che cosa si paga, per quale struttura e con quale effetto sul proprio progetto previdenziale.
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito