I punti da tenere a mente
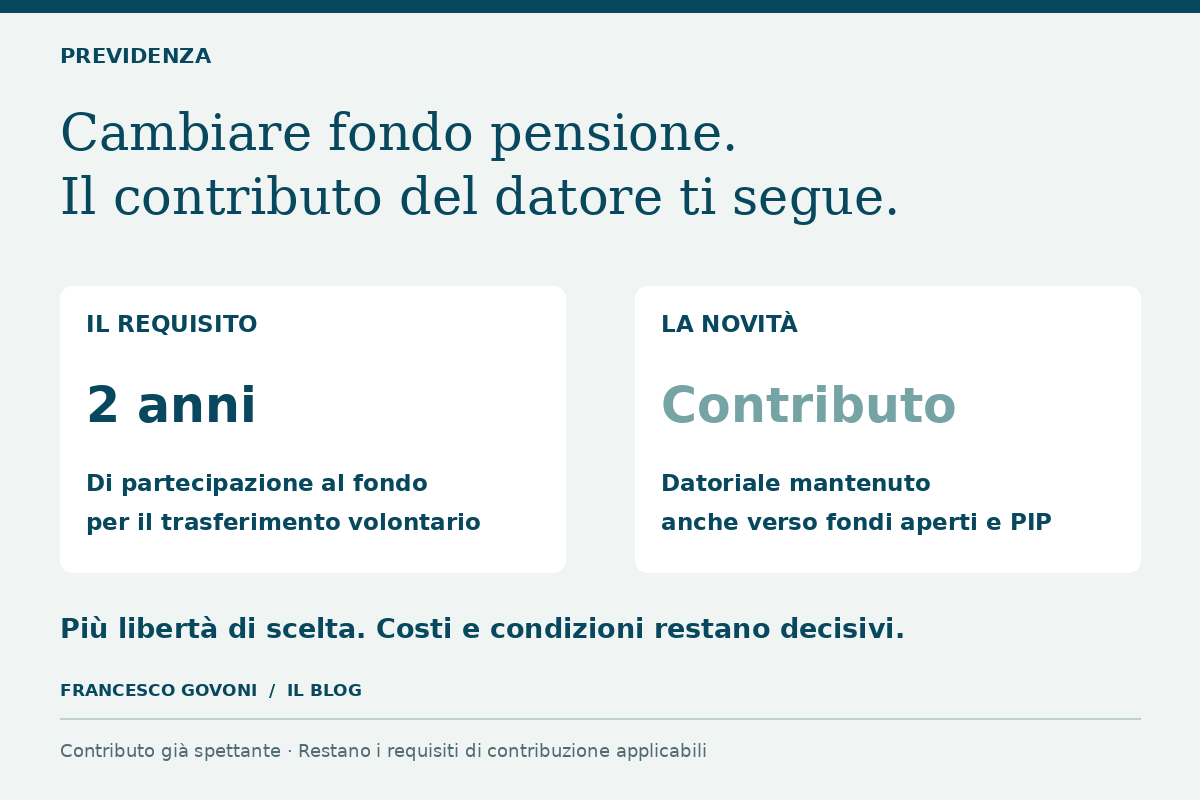
- Il trasferimento volontario dopo due anni di partecipazione esisteva già. La novità riguarda i versamenti futuri dell’azienda. Sono due diritti collegati, ma diversi: capire la distinzione evita di confondere il capitale già accumulato con il denaro che continuerà ad alimentare la pensione integrativa.
- La portabilità non obbliga l’azienda a riconoscere un contributo che il rapporto di lavoro non prevede.
- Prima della richiesta è utile ottenere conferma scritta da fondo destinatario e ufficio paghe su ricezione dei contributi e continuità dei versamenti.
Due diritti diversi
Il trasferimento volontario dopo due anni di partecipazione esisteva già. La novità riguarda i versamenti futuri dell’azienda. Sono due diritti collegati, ma diversi: capire la distinzione evita di confondere il capitale già accumulato con il denaro che continuerà ad alimentare la pensione integrativa.
Che cosa cambia rispetto al passato
Il riferimento è l’articolo 14, comma 6, del D.Lgs. 252/2005, modificato dalla legge di bilancio 2026. La riforma elimina il rinvio ai limiti e alle modalità degli accordi collettivi che condizionava la portabilità del TFR maturando e dell’eventuale contributo aziendale. In precedenza il passaggio da un’adesione collettiva a una individuale poteva comportare la perdita di quest’ultimo.
La decorrenza normativa è il 31 ottobre 2026, dopo il rinvio della scadenza inizialmente prevista a luglio. Le FAQ del Ministero del Lavoro indicano invece il 1° novembre: una differenza di un giorno da tenere presente per le pratiche presentate a cavallo della decorrenza, verificandone il trattamento con fondo e ufficio del personale.
I due anni non fanno nascere un contributo nuovo
Il caso tipico è quello del dipendente privato già iscritto al fondo negoziale di categoria, con una contribuzione aziendale attiva. Trascorso il periodo minimo, può chiedere il trasferimento dell’intera posizione individuale e indirizzare alla nuova forma i flussi futuri, compreso il contributo del datore cui ha diritto.
Il requisito temporale riguarda la partecipazione al fondo di provenienza, non due anni trascorsi con lo stesso datore di lavoro. Occorre quindi controllare la data rilevante nei documenti del fondo. Per i dipendenti pubblici esistono regole specifiche: la stessa COVIP indica tre anni per il trasferimento volontario dai fondi loro dedicati. Il percorso qui descritto riguarda il lavoro privato.
La portabilità non obbliga l’azienda a riconoscere un contributo che il rapporto di lavoro non prevede. Né equivale ad aprire direttamente qualsiasi PIP ottenendo automaticamente il contributo di categoria. Restano da verificare importo, base di calcolo e condizioni contributive, compresa l’eventuale quota minima del lavoratore. Spostare il fondo non significa poter sospendere quella quota conservando comunque l’apporto aziendale.
Va distinta anche la posizione accumulata dai flussi successivi. Nel montante sono già confluiti i contributi del passato, compresi quelli aziendali; la questione decisiva è la continuità della contribuzione futura. Un trasferimento del solo capitale, senza aver coordinato la destinazione dei nuovi versamenti, non esaurisce quindi le verifiche da fare.
Il percorso, in tre passaggi
- 1Verifica
Periodo minimo e diritto al contributo
- 2Trasferimento
Adesione e richiesta alla nuova forma
- 3Nuovi flussi
TFR e contributi: coordina con il datore
Il trasferimento resta previdenziale
Il capitale passa tra forme pensionistiche, senza essere incassato sul conto corrente. Il trasferimento non è un riscatto, non comporta tassazione dell’operazione e conserva l’anzianità previdenziale maturata. Non rende però il risparmio liberamente prelevabile: la destinazione resta pensionistica.
Un esempio: quanto vale conservare il contributo
Immaginiamo una base retributiva utile di 30.000 euro annui, un contributo personale dell’1% e uno aziendale del 2%. Sono percentuali ipotetiche: nella realtà valgono quelle del contratto applicabile, su una base che può differire dalla RAL. Escludiamo il TFR, identico nei due casi, per isolare il meccanismo.
Contributi annui a confronto
| Versamento annuo | Nel negoziale | Dopo il trasferimento* |
|---|---|---|
| Lavoratore: 1% × 30.000 € | 300 € | 300 € |
| Datore: 2% × 30.000 € | 600 € | 600 € |
| Totale, escluso TFR | 900 € | 900 € |
Il valore del contributo mantenuto
Il valore della novità è mantenere quei 600 euro annui anche nella forma scelta dopo il trasferimento. Non sono un premio aggiuntivo rispetto al negoziale e non sono 600 euro netti in busta paga. Nell’ipotesi semplificata di dieci versamenti uguali, la somma nominale è 6.000 euro: non una previsione del capitale finale, che dipenderà anche dalla gestione.
La libertà di trasferire non misura la convenienza
Conservare la contribuzione aziendale rimuove un ostacolo al confronto, ma non rende migliore qualunque alternativa. Occorre valutare costi, comparto, rischio, garanzie e qualità del servizio. Un fondo con maggiore esposizione azionaria non è confrontabile con una linea garantita soltanto attraverso l’ultimo rendimento annuale.
La Scheda dei costi e l’Indicatore sintetico dei costi (ISC) consentono un primo confronto su basi omogenee. L’ISC è una misura standardizzata, non la fattura personale: va letto per l’orizzonte temporale pertinente e insieme alle condizioni effettive. I fondi negoziali possono restare competitivi anche dopo l’ampliamento della portabilità.
Per dare una dimensione al problema, ipotizziamo 40.000 euro già accumulati. Una differenza di costo annuo pari a 0,8 punti percentuali equivale, su quella base statica, a 320 euro. È solo un ordine di grandezza: nella realtà patrimonio, versamenti e commissioni cambiano. Serve a ricordare che il contributo conservato e l’onerosità della gestione vanno valutati separatamente.
Vanno inoltre lette le condizioni delle eventuali garanzie: una protezione prevista per il pensionamento può operare diversamente in occasione di un trasferimento. Anche i servizi accessori e le condizioni di erogazione finale meritano un confronto. Un costo inferiore, da solo, non descrive tutte le caratteristiche della posizione di destinazione.
Come evitare un trasferimento incompleto
Prima della richiesta è utile ottenere conferma scritta da fondo destinatario e ufficio paghe su ricezione dei contributi e continuità dei versamenti. Poi vanno controllati la chiusura della posizione di partenza, l’accredito in quella nuova e le prime contribuzioni. Il diritto alla portabilità richiede comunque un coordinamento amministrativo.
La decisione sensata nasce da un confronto completo: quanto entra, quanto costa la gestione e quale rischio si assume. La novità consente di scegliere senza sacrificare il contributo già spettante; la scelta finale deve restare coerente con l’orizzonte pensionistico e con le condizioni della propria posizione.
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito