I punti da tenere a mente
- La PEX riguarda determinate partecipazioni e richiede condizioni precise.
- Il possibile beneficio della holding riguarda soprattutto il differimento del prelievo personale e la maggiore somma reinvestibile prima della distribuzione.
Il punto di partenza: non tutti gli investimenti sono PEX
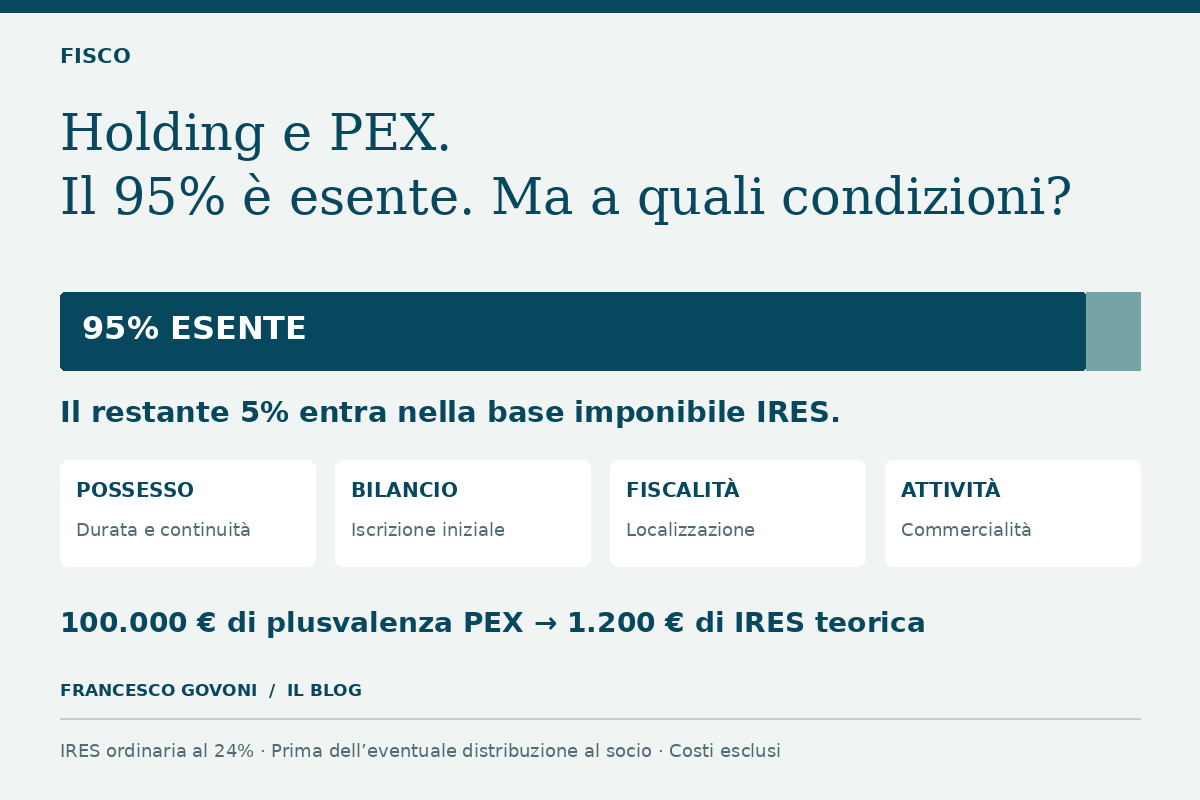
Per holding intendiamo qui una società di capitali italiana soggetta all’IRES ordinaria, che detiene partecipazioni. La participation exemption è il regime di esenzione parziale delle plusvalenze previsto dall’articolo 87 del TUIR: quando si rispettano le condizioni, il 95% della plusvalenza non entra nell’imponibile IRES. Non è uno sconto del 95% sul prezzo di vendita e non è un’esenzione generalizzata del patrimonio.
Occorre distinguere la vendita di una partecipazione dai dividendi ricevuti: questi ultimi hanno una disciplina autonoma, nell’articolo 89. Anche la natura dello strumento conta. Un portafoglio di obbligazioni non diventa PEX perché intestato alla holding; le quote dei fondi comuni sono escluse dal regime. Un ETF costituito come OICR non va quindi assimilato automaticamente a una partecipazione agevolabile. Prima del rendimento atteso viene l’identificazione fiscale dello strumento.
I quattro requisiti: il controllo deve cominciare prima della vendita
Il possesso continuativo deve risalire almeno all’inizio del dodicesimo mese precedente il mese di cessione; per gli acquisti successivi si considerano ceduti prima i lotti più recenti. La partecipazione deve inoltre risultare tra le immobilizzazioni finanziarie nel primo bilancio chiuso durante il possesso: una riclassificazione tardiva non sana automaticamente l’impostazione iniziale.
La partecipata deve rispettare il requisito relativo alla localizzazione fiscale, con le alternative probatorie previste per i regimi privilegiati, e svolgere un’attività commerciale. Per quest’ultimo requisito esistono regole specifiche sugli immobili e un’eccezione per le partecipate negoziate su mercati regolamentati. La commercialità va verificata almeno dall’inizio del terzo periodo d’imposta precedente il realizzo; il requisito territoriale ha una propria continuità temporale e una regola particolare per possesso oltre cinque periodi e vendita fuori gruppo. Non basta una fotografia alla data della cessione.
PEX: quattro controlli distinti
| Area | Che cosa verificare |
|---|---|
| Possesso | Continuità e anzianità dei lotti |
| Bilancio | Immobilizzazione nel primo bilancio chiuso |
| Localizzazione | Regime fiscale e continuità richiesta |
| Commercialità | Attività, periodo storico ed eccezioni |
La novità del 2026 e il caso della holding partecipata
Le soglie dimensionali introdotte dalla legge di bilancio 2026, pari al 5% del capitale oppure a 500.000 euro di valore fiscale, sono state eliminate dall’articolo 11 del decreto-legge 38/2026, convertito dalla legge 88/2026. Il ripristino opera dal 1° gennaio 2026. Una ricostruzione basata soltanto sul testo della legge di bilancio rischia dunque di descrivere requisiti ormai rimossi. Restano da rispettare le altre condizioni della PEX.
Un secondo equivoco riguarda le catene societarie. Se viene ceduta la partecipazione in una holding, per localizzazione e commercialità si guarda alle società indirettamente partecipate che rappresentano la maggior parte del valore del patrimonio della holding ceduta. È il criterio di trasparenza dell’articolo 87, comma 5. Non va confuso con il semplice fatto che a vendere sia una holding: conta quale partecipazione viene ceduta e quale attività svolgono le società sottostanti.
Da 100.000 euro di plusvalenza a 98.800 euro reinvestibili
Ipotizziamo una plusvalenza fiscalmente determinata di 100.000 euro, interamente ammessa alla PEX. Il 5% imponibile è 5.000 euro. Con IRES ordinaria al 24%, l’imposta teorica è 1.200 euro: il prelievo equivale all’1,2% della plusvalenza. Rimangono 98.800 euro nella società. È un esempio semplificato, senza costi di struttura, altre imposte, perdite, maggiorazioni o regimi speciali; non è un preventivo tributario.
Per capire il vantaggio non basta però fermarsi all’1,2%. Il capitale resta nella holding e può finanziare altri investimenti. Se l’obiettivo è utilizzare subito il guadagno per spese personali, bisogna aggiungere il passaggio dalla società alla persona. Inoltre, il confronto economico deve partire dallo stesso patrimonio iniziale: apportare partecipazioni già possedute a una nuova holding è un’operazione distinta, con effetti fiscali e condizioni da valutare, non un passaggio gratuito da presumere.
Il secondo livello: quando il denaro arriva al socio
Consideriamo, separatamente, la distribuzione integrale dei 98.800 euro come dividendo a una persona fisica residente, fuori dall’attività d’impresa, nell’ipotesi ordinaria di ritenuta al 26%. Il prelievo sul dividendo è 25.688 euro e al socio arrivano 73.112 euro. Sommando l’IRES dell’esempio, le imposte sono 26.888 euro sul guadagno originario. Non stiamo distribuendo il prezzo di vendita o rimborsando capitale: soltanto l’utile ipotizzato.
Per un confronto omogeneo, una plusvalenza personale di 100.000 euro soggetta al 26% lascia 74.000 euro. Nell’esempio, quindi, la distribuzione immediata non produce un vantaggio. Il possibile beneficio della holding riguarda soprattutto il differimento del prelievo personale e la maggiore somma reinvestibile prima della distribuzione. Il risultato cambia con durata, rendimenti, costi societari, natura degli investimenti successivi e modalità con cui il socio utilizzerà le risorse.
La decisione richiede un piano, non soltanto un’aliquota
Prima di scegliere la struttura serve una scheda: strumenti da acquistare, date dei lotti, classificazione iniziale, requisiti delle partecipate, plusvalenze attese e fabbisogni personali. A questa vanno affiancati costi di costituzione, contabilità, bilanci e gestione. Un vantaggio nominale può ridursi sensibilmente se il patrimonio è contenuto o se le risorse devono uscire rapidamente dalla società.
La holding può rispondere a esigenze di organizzazione e reinvestimento; non è una scorciatoia universale per abbassare le imposte su qualunque investimento. La verifica finale deve includere anche il trattamento delle perdite e delle operazioni con cui il patrimonio entra nella struttura. La conclusione pratica è confrontare flussi netti nel tempo, non l’1,2% isolato: quanto resta alla società oggi, quanto al socio domani e quali vincoli si assumono lungo il percorso.
Due momenti del prelievo, un unico esempio
- Passaggio 1Plusvalenza PEX
100.000 euro
- Passaggio 2IRES teorica
1.200 euro; restano 98.800 euro in holding
- Passaggio 3Distribuzione dell’utile
ritenuta ipotizzata di 25.688 euro
- Passaggio 4Somma netta al socio
73.112 euro
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito