I punti da tenere a mente
- Il rischio non è soltanto pagare più interessi: è spendere oggi e monetizzare più tardi del previsto.
- Una tecnologia promettente può convivere con singoli investimenti economicamente fragili.
Il contesto: l’inflazione non è ancora un problema archiviato
Il 16 settembre 2026 la Federal Reserve ha aumentato di un quarto di punto l’intervallo dei federal funds, portandolo al 3,75-4%, motivando l’intervento anche con un’inflazione ancora elevata rispetto all’obiettivo del 2%. La riunione successiva è in calendario il 27-28 ottobre: questa bozza, verificata il 27 ottobre, non ne anticipa l’esito. Per l’AI globale il contesto statunitense è centrale, ma non descrive automaticamente le condizioni di ogni paese o impresa.
Anche in Europa resta un rischio energetico: nelle proiezioni di settembre la BCE prevede un’inflazione media del 3% nel 2026 e un picco del 3,6% nel quarto trimestre, seguito da una discesa. Sono previsioni condizionate, non dati già consuntivi. Tassi più alti possono contenere la domanda e le aspettative; non producono però nuovi chip né risolvono direttamente una strozzatura della rete elettrica. Il rischio per gli investimenti passa attraverso più canali.
Che cosa comprano i CAPEX, e perché il tempo conta
I CAPEX, o investimenti in capitale, finanziano attività utilizzabili per più periodi: edifici, server, acceleratori, impianti di alimentazione e raffreddamento. Nel settore AI la capacità va spesso preparata prima di conoscere l’utilizzo effettivo. La IEA stima per i maggiori operatori di data center una spesa superiore a 700 miliardi di dollari nel 2026, soprattutto per nuovi centri. La cifra riguarda l’infrastruttura degli operatori: non è una misura dei soli ricavi o della sola spesa strettamente AI.
Un esborso patrimoniale non coincide con un costo interamente imputato subito al conto economico. La cassa può uscire oggi, mentre l’ammortamento viene distribuito negli anni. Perciò utili in crescita e flussi di cassa sotto pressione possono convivere. È un punto decisivo per leggere i risultati: la sostenibilità dipende dalla capacità dei nuovi impianti di produrre cassa sufficiente, non dalla sola velocità con cui viene annunciata la capacità di calcolo.
Tre canali di rischio da distinguere
| Canale | Trasmissione al progetto |
|---|---|
| Finanziamento | Più interessi su debito variabile o da rifinanziare |
| Attualizzazione | Minore valore corrente dei flussi lontani |
| Industria | Energia, ritardi e utilizzo insufficiente |
Primo canale: debito più caro e finanziamenti da rinnovare
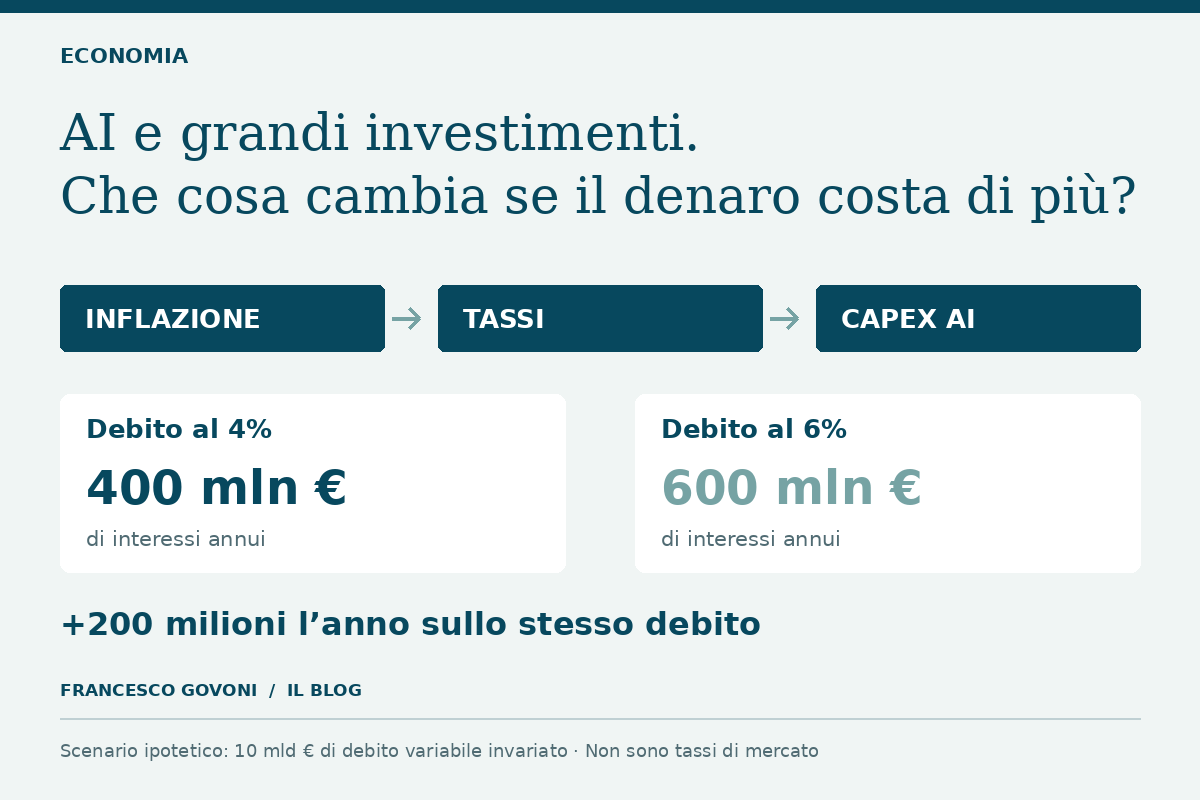
Immaginiamo un progetto finanziato con 10 miliardi di euro di debito, interamente a tasso variabile, senza ammortamento del capitale nell’anno. Passare dal 4% al 6% significa pagare 600 milioni invece di 400 milioni di interessi annui. I 200 milioni aggiuntivi devono essere coperti da più ricavi, minori costi o altra liquidità. È una simulazione meccanica, senza imposte, commissioni e coperture, non il bilancio di un’impresa reale.
Il tasso di una banca centrale non è il costo finale di quel progetto: contano valuta, scadenza, merito creditizio e premio richiesto dai finanziatori. Chi ha già emesso debito fisso non subisce immediatamente il rincaro su tutto lo stock; può incontrarlo al rifinanziamento. Una società con liquidità e attività redditizie ha inoltre una posizione diversa da un operatore dipendente da nuovi capitali. La IEA osserva che la scala dei progetti rende crescente il ruolo dei mercati finanziari.
Secondo canale: i ricavi lontani valgono meno oggi
Anche senza debito, investire ha un costo opportunità: gli azionisti chiedono un rendimento coerente con le alternative e con il rischio. Per confrontare denaro di date diverse si attualizzano i flussi. Un incasso unico di 100 milioni tra cinque anni vale oggi circa 78,35 milioni con un tasso di sconto del 5%, ma circa 68,06 milioni con l’8%. La formula è 100 diviso uno più il tasso, elevato alla quinta. Sono tassi ipotetici, non quotazioni di mercato.
Il divario, circa 10,29 milioni, mostra la sensibilità di un flusso lontano al rendimento richiesto. Non misura quanto debba scendere un titolo AI: un’impresa ha molti flussi, attività e rischi, che possono cambiare insieme. Se i ricavi arrivano in ritardo, vengono deluse due ipotesi contemporaneamente: il momento dell’incasso e il valore attribuito a quell’incasso. Il tasso di sconto di un progetto incorpora anche rischio operativo e struttura finanziaria; non coincide con i federal funds.
Terzo canale: energia, utilizzo e obsolescenza
Un data center può essere costruito senza diventare subito pienamente produttivo. L’accesso all’elettricità, i tempi di connessione, le forniture e il raffreddamento sono vincoli materiali. La IEA segnala strozzature nelle reti e nelle catene dei componenti; nel suo scenario centrale il consumo elettrico dei data center passa da 485 TWh nel 2025 a circa 950 TWh nel 2030. È una proiezione aggregata, non una garanzia di utilizzo per ogni impianto.
Il rischio economico è sostenere capitale impegnato, interessi e costi fissi mentre la capacità resta poco utilizzata. A questo si aggiunge l’obsolescenza: un’infrastruttura deve recuperare il capitale prima che nuovi sistemi o prezzi più competitivi ne riducano la redditività. Sono rischi da valutare, non perdite inevitabili. Maggiore efficienza, contratti con clienti solidi e prezzi sostenibili possono attenuarli; la crescita degli utenti, da sola, non dimostra che ogni nuovo investimento sia remunerativo.
Che cosa guardare, senza trasformare il rischio in una previsione
Per valutare l’esposizione conviene seguire tre domande. Quanta cassa operativa resta dopo gli investimenti? Quanto debito va rinnovato e a quali condizioni? Quanto della nuova capacità è sostenuto da ricavi credibili, con margini e tempi coerenti? Nei confronti tra aziende bisogna distinguere CAPEX pagati, leasing e impegni futuri: sommare definizioni diverse può gonfiare i numeri o contarli due volte.
Esiste anche una direzione favorevole: se l’AI aumenta rapidamente la produttività, può accrescere l’offerta e contenere l’inflazione. Uno studio di Banca d’Italia dell’ottobre 2026 mostra, attraverso simulazioni, che il risultato cambia con i tempi dei guadagni di produttività. La conclusione è quindi selezionare la sostenibilità dei progetti, non presumere un crollo dell’intero settore. Tassi, energia e CAPEX vanno letti insieme ai flussi di cassa: una tecnologia promettente può convivere con singoli investimenti economicamente fragili.
100 milioni tra cinque anni: valore oggi
Valore attuale in milioni di euro · scala da zero
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito