I punti da tenere a mente
- Siamo però nella fase della proposta: il via libera del Consiglio dei ministri non equivale all’approvazione definitiva. Le misure possono cambiare durante l’esame parlamentare. Questa prima lettura si concentra sugli interventi annunciati e sui loro possibili effetti: per requisiti, esclusioni e decorrenze servirà verificare l’articolato e, successivamente, la legge approvata.
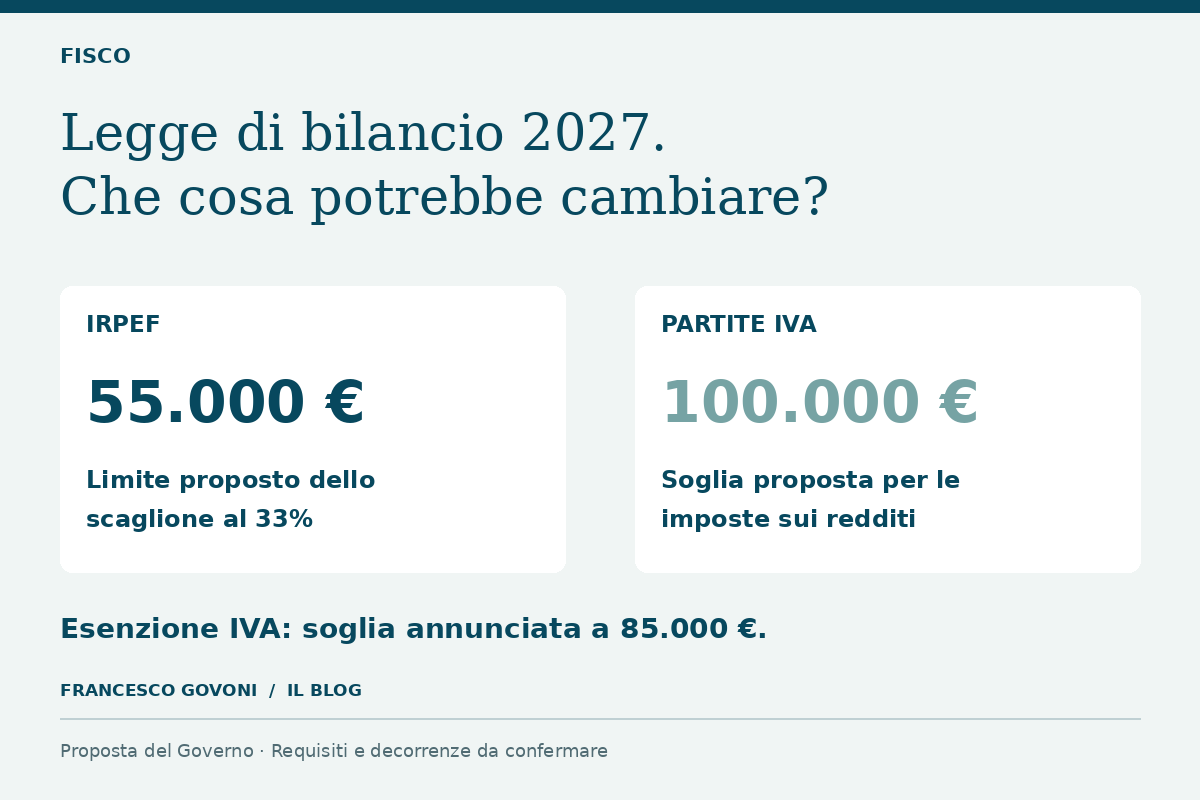
- Il Governo annuncia l’innalzamento da 85.000 a 100.000 euro della soglia del regime forfettario ai fini delle imposte sui redditi. Per l’esenzione IVA, invece, il limite indicato resta 85.000 euro, in attesa dell’autorizzazione europea.
- La lettura utile della manovra parte da tre domande: quale misura mi riguarda, quale beneficio produce nel mio caso e da quando sarebbe applicabile? Per ora conviene costruire uno scenario a regole vigenti e uno con le novità proposte, tenendo separati gli importi certi da quelli ancora condizionati.
Una proposta ancora modificabile
Siamo però nella fase della proposta: il via libera del Consiglio dei ministri non equivale all’approvazione definitiva. Le misure possono cambiare durante l’esame parlamentare. Questa prima lettura si concentra sugli interventi annunciati e sui loro possibili effetti: per requisiti, esclusioni e decorrenze servirà verificare l’articolato e, successivamente, la legge approvata.
IRPEF: il beneficio dipende dalla fascia di reddito
La proposta estende fino a 55.000 euro il limite superiore dello scaglione tassato al 33%, oggi fermo a 50.000 euro. Il meccanismo riguarda quindi una porzione del reddito: la fascia compresa fra 50.000 e 55.000 euro passerebbe dal 43% al 33%.
È una differenza di 10 punti percentuali su un massimo di 5.000 euro. Nel confronto semplificato, il beneficio massimo sarebbe quindi 500 euro annui. Non significa pagare il 33% su tutto il reddito e non significa ricevere 500 euro in ogni caso.
La tabella è una simulazione sul solo effetto degli scaglioni, a parità di imponibile, senza detrazioni, addizionali e altri interventi. L’imponibile fiscale non coincide necessariamente con la retribuzione annua lorda. Chi confronta il proprio stipendio con la soglia deve quindi partire dal dato corretto.
Il possibile risparmio IRPEF
| Reddito imponibile annuo | Risparmio teorico annuo |
|---|---|
| 45.000 € | 0 € |
| 52.000 € | 200 € |
| 55.000 € | 500 € |
| 65.000 € | 500 € |
Partite IVA: redditi e IVA seguono due piani diversi
Il Governo annuncia l’innalzamento da 85.000 a 100.000 euro della soglia del regime forfettario ai fini delle imposte sui redditi. Per l’esenzione IVA, invece, il limite indicato resta 85.000 euro, in attesa dell’autorizzazione europea.
Il punto da seguire è il coordinamento tra queste due soglie. Un professionista con 92.000 euro di compensi potrebbe trovarsi nella fascia interessata dalla proposta, ma il numero, da solo, non consente ancora di stabilire come fatturare o quanto pagare. Occorrerà conoscere il funzionamento concreto della nuova disciplina e verificarne tutte le condizioni.
La convenienza richiede inoltre un confronto sul reddito effettivamente disponibile. Contano costi dell’attività, contributi, tipo di clientela e gestione dell’IVA. Una soglia più alta può ampliare le possibilità, ma il risparmio non si ricava semplicemente applicando una percentuale al fatturato.
Affitti: quanto può incidere una cedolare più bassa
Per gli affitti a canone concordato, l’aliquota annunciata scenderebbe dal 10% al 5%, e all’1% per contratti con conduttori fino a 35 anni. È stata annunciata anche l’estensione della cedolare agli immobili commerciali: il perimetro preciso andrà letto nel testo.
Consideriamo un canone ipotetico di 900 euro al mese, pari a 10.800 euro annui. La sola imposta sarebbe di 1.080 euro al 10%, 540 euro al 5% e 108 euro all’1%. Il beneficio aritmetico rispetto al 10% sarebbe dunque, rispettivamente, di 540 e 972 euro annui, se il contratto rispettasse i requisiti definitivi.
Questo confronto non misura il rendimento netto dell’immobile: restano manutenzione, periodi senza inquilino, spese non recuperabili e altre imposte. Né un canone concordato può essere fissato liberamente come un canone di mercato. Per confrontare due contratti bisogna considerare insieme canone ottenibile, fiscalità e rischi, non soltanto l’aliquota.
La sola imposta su un canone di 900 euro al mese
euro annui · scala da zero
Famiglie e pensioni: risorse annunciate, regole da leggere
Per i nuovi nati dal 2027 viene proposta una posizione individuale di risparmio con 100 euro annui di contributo statale fino alla maggiore età, integrabile dai familiari. Diciotto versamenti di 100 euro fanno 1.800 euro: è la somma dei contributi ipotizzati, prima di rendimenti, costi e inflazione.
Per valutarne l’utilità servirà capire come saranno investite le somme, quali vincoli avranno e come funzioneranno le agevolazioni sui versamenti familiari. Nel risparmio di lungo periodo capitale versato e capitale finale sono grandezze diverse: il secondo dipende anche dalla gestione e dal potere d’acquisto futuro.
Sul fronte previdenziale è annunciato un fondo da 850 milioni di euro per favorire la flessibilità in uscita di chi accede alla pensione con il sistema contributivo. Lo stanziamento non permette ancora di dedurre una nuova data di pensionamento personale: occorrono requisiti applicabili e una verifica della propria posizione contributiva.
Come usare queste informazioni nelle proprie decisioni
La lettura utile della manovra parte da tre domande: quale misura mi riguarda, quale beneficio produce nel mio caso e da quando sarebbe applicabile? Per ora conviene costruire uno scenario a regole vigenti e uno con le novità proposte, tenendo separati gli importi certi da quelli ancora condizionati.
Un possibile risparmio fiscale può migliorare il budget, ma non è ancora liquidità disponibile. Prima di rivedere un contratto, impegnare una spesa o anticipare un’uscita dal lavoro, il passaggio decisivo sarà controllare il testo definitivo, le decorrenze e le eventuali disposizioni attuative. È lì che un annuncio diventa una regola utilizzabile.
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito